Remitly : transferts d'argent

- 3.00K Avis
- 4,7
- Téléchargements
- 10 000 000+
Notre avis sur Remitly : transferts d'argent de Appgk
Quand je dois envoyer de l’argent à l’étranger, je préfère une application qui me laisse comprendre chaque étape plutôt qu’un service qui me pousse simplement à valider. C’est dans cette situation que j’ai trouvé Remitly intéressant. Cette application financière, développée par Remitly, est conçue pour les transferts internationaux et met l’accent sur un parcours assez direct, depuis le choix du pays jusqu’au suivi de l’envoi.
Je la considère surtout comme un outil pratique pour les personnes qui envoient régulièrement de l’argent à un proche vivant dans un autre pays. Elle peut aussi convenir à quelqu’un qui veut éviter les démarches plus lourdes d’un transfert bancaire classique. En revanche, ce n’est pas une solution universelle : selon la destination, le mode de réception et le moyen de paiement choisi, l’intérêt réel peut changer. Mon avis est donc positif, mais il dépend beaucoup de la façon dont vous comptez l’utiliser.
Une application actuelle pensée pour les transferts du quotidien
À l’ouverture, l’expérience est centrée sur une action précise : préparer un transfert. Je n’ai pas l’impression d’utiliser une application bancaire généraliste remplie de menus secondaires. Cette spécialisation est appréciable quand je veux aller droit au but, notamment pour envoyer une somme à un membre de ma famille ou régler une dépense depuis l’étranger.
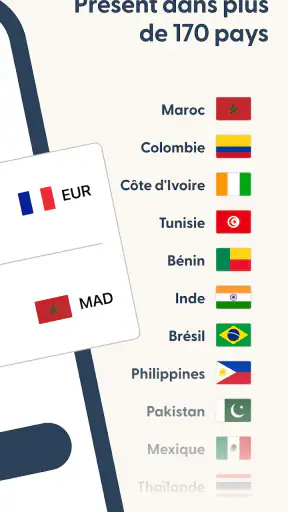
Remitly prend en charge les transferts dans plus de cent devises. Ce point est important, mais il faut le lire avec nuance : la disponibilité concrète dépend toujours du pays d’envoi, du pays de réception et des options proposées au moment de la transaction. Je conseille donc de saisir la destination et le montant avant de comparer sérieusement le coût total. Une devise disponible ne signifie pas nécessairement que toutes les méthodes de réception le seront aussi.
L’application est gratuite à installer et affiche une moyenne de 4,7, basée sur autour de 1,6 million d’évaluations. Sa présence dépasse dix millions d’installations, ce qui montre qu’elle est déjà largement adoptée. Ces chiffres ne remplacent pas ma propre vérification, mais ils donnent une idée de la maturité du service et de la confiance qu’il suscite auprès d’un grand nombre d’utilisateurs.
Le classement PEGI 3 indique une application accessible à un large public. Cela ne veut pas dire qu’un enfant devrait effectuer seul un transfert : il s’agit d’une opération financière qui demande naturellement l’attention d’un adulte. L’étiquette décrit l’accessibilité du contenu, pas la complexité des décisions liées à l’argent.
Le parcours que j’utilise avant de confirmer
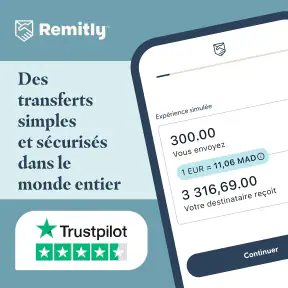
Je commence par sélectionner le pays de destination, puis je vérifie la devise et le montant reçu. Cette dernière étape est celle que je regarde le plus attentivement. Un transfert international ne se résume pas à la somme envoyée : le destinataire doit savoir ce qui arrivera réellement, dans quelle monnaie et par quel canal.
Unknown
Voir toutes les actualités
Asphalt 8 face aux coupures : le jeu reprend-il vraiment la course ?
Google Wallet : une communauté faite de gestes partagés, pas de publications
Comment Lidl Plus Réinvente le Shopping grâce à l'Intégration Stratégique des Applications
StarMaker : Transformez Votre Salon en Scène de Karaoké
Score! Hero : L'Essence du Football sur Mobile
Dominez Hero Wars: Alliance avec nos astuces de pro
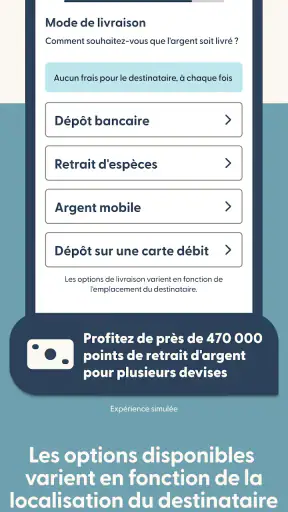
Je prends ensuite le temps de comparer les possibilités affichées. Une réception sur compte bancaire peut être plus pratique pour une personne qui ne veut pas se déplacer, tandis qu’un retrait auprès d’un point local peut être préférable si le destinataire n’utilise pas facilement les services bancaires. Le meilleur choix n’est donc pas toujours celui qui paraît le moins cher au premier regard.
Mon conseil est de préparer l’opération comme une petite checklist : identité du bénéficiaire, numéro de compte ou informations demandées, devise, montant final et délai annoncé. Cela évite de découvrir une erreur après validation. Pour un premier envoi, je privilégierais également une somme modérée, le temps de vérifier que le parcours correspond bien aux habitudes du destinataire.
Les meilleurs aspects de Remitly : transferts d'argent
À savoir sur Remitly : transferts d'argent
Une évolution visible dans la version actuelle
La version actuelle est la 6.76. Pour moi, ce numéro traduit surtout un produit qui a évolué au fil du temps plutôt qu’une application restée figée depuis son lancement. Remitly est disponible depuis le 12 septembre 2018, et cette continuité compte dans une catégorie où la clarté du parcours et la stabilité sont aussi importantes que l’apparence.
Je sépare toutefois ce que je peux constater de ce que j’attends d’une prochaine évolution. La version actuelle fournit un cadre fonctionnel pour préparer et suivre un transfert, mais un numéro de version ne garantit pas à lui seul qu’une nouveauté précise sera présente partout. Les options peuvent varier selon la destination et le profil de l’envoi. Je préfère donc juger l’application sur ce que je vois réellement à l’écran plutôt que sur des promesses supposées.
Cette approche est utile pour les utilisateurs existants. Une mise à jour régulière peut améliorer la stabilité et le confort, mais elle ne change pas forcément les règles propres à chaque corridor de transfert. Si vous utilisez déjà le service, je vous recommande de relire les informations affichées avant chaque envoi, même si vous avez réalisé la même opération auparavant. Un changement de destination ou de mode de réception peut modifier le parcours.
Un scénario concret : aider un proche sans lui compliquer la vie
Imaginons que je vive en France et que je doive envoyer de l’argent à un parent dans un autre pays. Mon premier réflexe serait de lui demander comment il souhaite recevoir la somme. S’il dispose d’un compte bancaire qu’il consulte régulièrement, la réception sur ce compte peut être logique. S’il préfère récupérer l’argent en personne, je regarderais plutôt l’option correspondante lorsqu’elle est proposée pour sa destination.
Vous ne souhaitez pas lire l’avis complet ?
Je saisirais ensuite le montant que je veux réellement faire parvenir, puis je contrôlerais la somme affichée pour le bénéficiaire. Cette distinction est essentielle : si je pars seulement du montant prélevé de mon côté, je risque de ne pas envoyer ce que j’avais en tête. Je prendrais aussi une capture ou conserverais la référence de la transaction pour pouvoir retrouver rapidement les informations du transfert.
Dans ce scénario, la force de Remitly n’est pas seulement la rapidité annoncée. C’est surtout la possibilité de réunir dans un même parcours le montant, la destination et le suivi. La faiblesse potentielle est tout aussi concrète : si mon proche ne comprend pas le mode de réception choisi, ou si ses coordonnées sont incomplètes, l’application ne peut pas résoudre à ma place un problème de communication familiale.
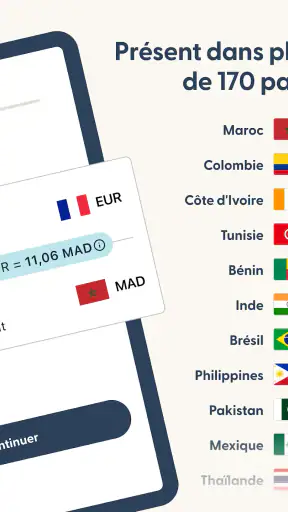
Captures d’écran
Ce qui la distingue d’un virement bancaire classique
Face à ma banque habituelle, Remitly paraît plus spécialisée. Une banque peut être préférable si je veux conserver toutes mes opérations au même endroit, profiter d’une relation existante avec mon conseiller ou gérer des besoins plus larges qu’un simple transfert. Elle peut aussi correspondre davantage à une entreprise ou à une personne qui souhaite centraliser sa comptabilité.
Remitly devient plus intéressante lorsque je veux comparer rapidement une somme à recevoir et une méthode de remise. L’interface orientée transfert réduit les détours que je rencontre parfois dans une application bancaire générale. Pour un envoi ponctuel à un proche, cette concentration peut me faire gagner du temps et rendre l’opération plus lisible.
Je ne choisirais toutefois pas automatiquement Remitly pour chaque transfert. Si le bénéficiaire et moi utilisons déjà la même banque, un virement interne ou une solution bancaire connue peut être plus simple. De même, pour des mouvements fréquents entre mes propres comptes, je comparerais attentivement la commodité, les délais et le coût total avant de changer d’habitude.
Face aux autres services spécialisés
Les services de transfert d’argent se ressemblent souvent sur le papier, mais l’expérience dépend des pays concernés. Pour comparer Remitly à une alternative, je ne regarderais pas uniquement les frais affichés. Je vérifierais la somme effectivement reçue, les possibilités de retrait, le délai annoncé et la facilité avec laquelle le destinataire peut utiliser le service.
Un concurrent peut être meilleur si son réseau local convient davantage à la personne qui reçoit l’argent. Un autre peut offrir un parcours plus adapté aux transferts entre comptes bancaires. Remitly me semble particulièrement pertinente lorsque la priorité est d’envoyer de l’argent à une personne qui a besoin d’un choix entre plusieurs formes de réception, mais je ne transformerais pas cette préférence en règle générale.
La comparaison doit aussi tenir compte de la fréquence. Pour un envoi rare, la simplicité du premier parcours peut peser davantage que quelques différences de coût. Pour une aide mensuelle, je ferais plutôt un tableau personnel avec le montant débité, le montant reçu et le temps nécessaire à chaque étape. C’est une manière plus fiable de savoir quel service me convient réellement.
Les détails à contrôler avant un premier envoi
La première question que je me pose est celle du montant final reçu. Je vérifie la devise et je m’assure que le bénéficiaire sait quelle somme attendre. Ensuite, je regarde le mode de réception : un compte bancaire, un retrait ou une autre possibilité affichée pour le pays concerné ne répondent pas aux mêmes besoins pratiques.
La deuxième question concerne les informations du destinataire. Une faute dans un nom, un numéro de compte incomplet ou une coordonnée mal recopiée peut transformer une opération simple en échange de messages et en attente. Je préfère demander les informations directement au bénéficiaire plutôt que de les reconstituer à partir d’un ancien document.
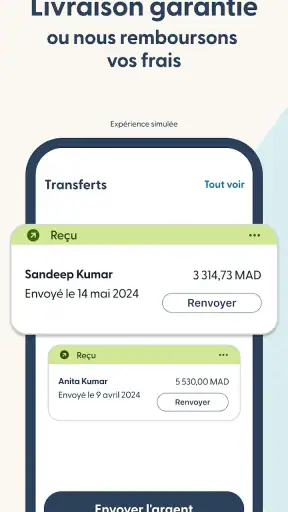
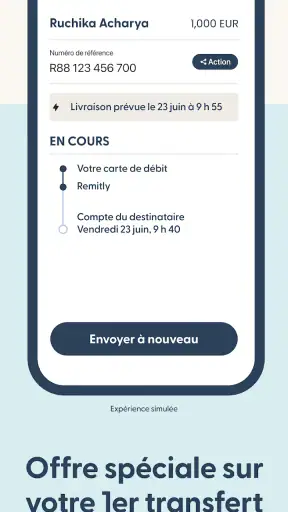
La troisième question est celle du suivi. Après validation, je conserve la référence de l’envoi et je préviens la personne qui reçoit l’argent. Elle sait ainsi à quel moment vérifier son compte ou se préparer à une éventuelle réception. Cette habitude paraît banale, mais elle évite de confondre un retard avec une erreur de saisie.
Enfin, je m’assure que le téléphone utilisé est suffisamment protégé. Une application financière mérite un code de verrouillage, des mises à jour régulières et une attention particulière aux messages qui demandent de confirmer une opération en dehors du parcours normal. Remitly peut structurer le transfert, mais la sécurité quotidienne dépend aussi de mes propres réflexes.
Les limites que je garderais en tête
La plus grande limite est la dépendance au contexte. Deux utilisateurs peuvent avoir une expérience différente parce qu’ils n’envoient pas depuis le même pays ou vers la même destination. Les devises, les méthodes de réception et les informations demandées ne sont pas nécessairement identiques. Je ne considérerais donc pas une expérience réussie dans un pays comme une garantie pour un autre.
La seconde limite concerne la comparaison des coûts. Une interface claire rend le transfert plus facile à préparer, mais elle ne dispense pas de lire le récapitulatif. Le coût réel peut être influencé par le moyen de paiement, la conversion et le canal de réception. Je ne validerais jamais en me basant uniquement sur un message du type « rapide » ou « sécurisé » : je regarderais le montant final.
La troisième est liée aux habitudes du bénéficiaire. Une solution très pratique pour moi peut être peu confortable pour une personne qui ne consulte pas son compte en ligne, qui vit loin d’un point de retrait ou qui préfère recevoir des instructions dans une autre langue. Avant de choisir, je lui demanderais ce qu’elle sait réellement utiliser, pas seulement ce qui semble le plus moderne.
Je serais également prudent pour les transferts importants ou sensibles. Dans ce cas, je relirais toutes les informations, je vérifierais l’identité du destinataire et je m’assurerais de comprendre les conditions affichées avant de confirmer. Pour une opération professionnelle, régulière ou soumise à des exigences comptables précises, une solution bancaire ou spécialisée dans les entreprises pourrait être plus adaptée.
Pour qui l’application vaut vraiment le détour
Je la recommande d’abord aux particuliers qui envoient de l’argent à leur famille ou à des proches dans un autre pays. Elle convient bien à ceux qui veulent un parcours dédié plutôt qu’un ensemble de fonctions bancaires. Elle peut aussi aider une personne qui effectue son premier transfert international, à condition qu’elle prenne le temps de vérifier le récapitulatif et les informations du bénéficiaire.
Elle me paraît moins adaptée à quelqu’un qui ne veut utiliser qu’un seul service bancaire, qui effectue exclusivement des virements entre ses propres comptes ou qui a besoin d’une gestion financière complète. Dans ces cas, l’application risque d’ajouter un intermédiaire au lieu de simplifier réellement la routine.
Je la choisirais aussi avec prudence si le destinataire a des besoins très précis en matière de réception. La bonne question n’est pas « quelle application est la plus connue ? », mais « comment cette personne pourra-t-elle utiliser l’argent une fois le transfert envoyé ? ». Cette inversion du point de vue évite beaucoup de mauvaises surprises.
Ce que je surveillerais lors des prochaines évolutions
Pour les prochaines mises à jour, j’attendrais surtout une continuité dans la clarté du récapitulatif. Les utilisateurs ont besoin de distinguer sans ambiguïté le montant payé, la conversion et la somme reçue. Une amélioration dans cette zone aurait plus de valeur pour moi qu’un simple changement esthétique.
Je surveillerais aussi la façon dont l’application accompagne les utilisateurs lorsqu’un transfert prend plus de temps que prévu ou lorsqu’une information doit être corrigée. Le suivi est utile seulement s’il permet de comprendre la situation et de savoir quelle action effectuer. C’est un domaine où la précision compte davantage que la quantité de notifications.
Enfin, je regarderais si l’expérience reste cohérente pour les utilisateurs déjà habitués au service. Une nouvelle fonction peut être intéressante, mais elle ne devrait pas rendre le parcours courant plus difficile. Avec une application financière, la stabilité, la lisibilité et la confiance me semblent plus importantes qu’une accumulation d’options.
Après l’avoir évaluée comme outil de transfert international, je retiens une application spécialisée, gratuite et suffisamment mature pour accompagner les envois du quotidien. Sa note de 4,7 et son adoption par plus de dix millions d’utilisateurs vont dans le sens d’une solution bien installée, sans remplacer les vérifications que je fais avant chaque opération.
Mon conseil est simple : utilisez Remitly si vos besoins correspondent réellement à son parcours de transfert et comparez toujours le montant reçu avant de confirmer. Pour aider régulièrement un proche, elle peut devenir une habitude efficace. Pour un transfert bancaire très particulier, une opération professionnelle ou une destination aux options limitées, je prendrais le temps de comparer avec ma banque et d’autres services spécialisés. C’est cette vérification, plus que la promesse de rapidité, qui permet de savoir si l’application est le bon choix.
FAQ sur Remitly : transferts d'argent
Qu’est-ce que Remitly et à quoi sert cette application ?
Remitly est une application de transfert d’argent international conçue pour envoyer des fonds à des proches ou à des contacts dans différents pays. Après avoir créé un compte et vérifié votre identité, vous pouvez choisir le pays de destination, saisir le montant, sélectionner le mode de réception disponible et suivre l’avancement du transfert depuis votre téléphone. Les options proposées peuvent varier selon le pays.
Quels sont les frais et le taux de change appliqués par Remitly ?
Les frais de Remitly dépendent notamment du montant envoyé, du pays de destination, du mode de livraison et de la vitesse choisie. L’application affiche normalement le montant payé, les frais, le taux de change et la somme reçue avant la confirmation. Il est conseillé de vérifier attentivement le récapitulatif, car une promotion temporaire ou un tarif préférentiel peut modifier le coût final.
Combien de temps faut-il pour que l’argent arrive avec Remitly ?
Le délai varie selon le pays, le moyen de réception et l’option sélectionnée. Certains transferts peuvent être livrés rapidement, tandis que d’autres nécessitent davantage de temps en raison des contrôles de sécurité, des horaires bancaires, des week-ends ou des jours fériés. Avant le paiement, Remitly indique généralement une estimation de livraison. Cette estimation n’est toutefois pas une garantie absolue.
Quels moyens de réception sont disponibles pour le bénéficiaire ?
Selon le pays concerné, le bénéficiaire peut parfois recevoir l’argent sur un compte bancaire, un portefeuille mobile, une carte de débit ou auprès d’un point de retrait en espèces. Toutes les options ne sont pas disponibles partout. Avant d’envoyer les fonds, vérifiez les coordonnées du destinataire, son nom légal et les instructions demandées afin d’éviter un retard ou une modification du transfert.
Remitly est-elle une application sûre et que faire en cas de problème ?
Remitly utilise des mesures de sécurité et peut demander une vérification d’identité ou des informations supplémentaires afin de respecter les règles applicables aux transferts financiers. Malgré cela, ne partagez jamais vos identifiants ni les codes de validation avec un tiers. En cas de transfert retardé, refusé ou envoyé vers de mauvaises coordonnées, consultez rapidement le suivi dans l’application et contactez le service client officiel.